Há mais de 15 anos que acompanho clientes na procura de soluções ajustadas às suas necessidades — desde a compra de casa à transferência de crédito, consolidação, financiamento e seguros.
Análise gratuita e sem compromisso.
Há mais de 15 anos que acompanho clientes na procura de soluções ajustadas às suas necessidades — desde a compra de casa à transferência de crédito, consolidação, financiamento e seguros.
Análise gratuita e sem compromisso.
Há mais de 15 anos que acompanho clientes na procura de soluções ajustadas às suas necessidades — desde a compra de casa à transferência de crédito, consolidação, financiamento e seguros.
Análise gratuita e sem compromisso.
Está a pensar comprar casa? Analiso o projeto e acompanho todo o processo.
Quer comprar a primeira casa? Veja que opções existem para jovens.
Já tem crédito habitação? Talvez existam condições melhores. Compare antes de decidir.
Encontrou a casa, mas precisa de financiamento para o sinal? Há alternativas disponíveis!
O seguro associado ao crédito também merece ser revisto. Compare as diferentes soluções disponíveis.
Tem um imóvel e pretende financiar outro projeto?
Analisamos soluções de financiamento com garantia hipotecária adequadas ao objetivo pretendido.
Vários créditos, várias prestações, várias datas?
Veja se é possível reorganizar os seus compromissos.
Quer fazer obras e precisa de financiamento?
Analiso consigo as possibilidades de financiamento utilizando o imóvel como garantia.
Analiso consigo a sua situação, o valor da aquisição e o financiamento pretendido, para perceber quais as soluções que podem fazer mais sentido para o seu caso.
Antes de começar a procurar casa — ou antes de assumir um compromisso — é importante perceber qual poderá ser o seu orçamento real.
Faço consigo essa análise inicial para que saiba até onde pode ir e possa avançar com maior segurança.
Se está a pensar comprar a sua primeira habitação, analiso consigo a sua situação e verifico que soluções de financiamento podem estar disponíveis para o seu perfil.
Enquadramento do comprador
Perceber se reúne as condições necessárias para beneficiar das soluções destinadas a jovens compradores.
Valor da aquisição
Avaliar o imóvel que pretende adquirir e o montante de financiamento necessário.
Rendimentos e encargos
Analisar a capacidade financeira dos compradores.
Soluções disponíveis
Comparar as condições apresentadas pelas instituições com quem trabalhamos.
Nem todas as situações são iguais.
Antes de assumir que terá — ou não terá — acesso a financiamento integral, vale a pena analisar o seu caso concreto.
As condições que contratou no passado podem já não ser as mais adequadas à sua situação atual.
Analiso o seu crédito e comparo-o com alternativas disponíveis.
Quanto pode mudar uma transferência?
Neste exemplo, uma família tinha:
Depois de analisadas várias propostas, foram encontradas três alternativas:
PROPOSTA 1
€541,16 / mês
416 meses
PROPOSTA 2
€526,65 / mês
384 meses
PROPOSTA 3
€506,60 / mês
409 meses
Taxa atual
Perceber quanto está efetivamente a pagar pelo financiamento.
Prestação mensal
Avaliar se existem alternativas que possam melhorar o esforço mensal.
Prazo e condições do contrato
Analisar a estrutura atual do crédito.
Seguros associados
Rever os custos dos seguros ligados ao financiamento.
Não. Pode analisar as condições do seu crédito a qualquer momento e perceber antecipadamente se existem alternativas mais adequadas.
Em determinadas situações, pode ser possível analisar soluções de financiamento que ajudem a suportar esta fase da aquisição.
Valor do imóvel
Perceber o montante total envolvido na compra.
Sinal necessário
Avaliar quanto capital precisa de disponibilizar antes da escritura.
Financiamento da aquisição
Analisar como o sinal se enquadra no financiamento global.
Situação financeira dos compradores
Perceber que solução poderá ser sustentável para o seu caso.
Nem sempre a análise termina aí.
Dependendo da situação, pode haver alternativas que permitam estruturar o financiamento de forma diferente.
Muitas pessoas preocupam-se com a taxa do empréstimo e esquecem-se de analisar o seguro associado.
Rever esta componente pode ser tão importante como rever o próprio financiamento.
Quanto pode pesar o seguro de vida ao longo do crédito?
Neste exemplo:
SEGURO NO BANCO
€165,38 / mês
valor mensal inicial
€95.217,20
custo total estimado
SEGURO FORA DO BANCO
€80,47 / mês
valor mensal inicial
€37.999,44
custo total estimado
As soluções apresentadas têm coberturas diferentes.
Diferença estimada ao longo de 26 anos: €57.217,76
Coberturas
Perceber o que está efetivamente protegido.
Capital seguro
Avaliar se o valor segurado está adequado à situação atual.
Prémio
Analisar quanto está a pagar pelo seguro.
Alternativas disponíveis
Comparar soluções através das seguradoras com quem trabalhamos.
O mais importante é perceber as condições concretas do seu contrato e comparar o custo global das alternativas.
Nem sempre olhar apenas para o preço do seguro é suficiente.
Um imóvel pode, em determinadas situações, permitir estruturar financiamento para outros objetivos.
Analiso consigo o projeto, o valor necessário e as possibilidades de financiamento existentes.
Objetivo do financiamento
Perceber para que pretende utilizar o capital.
Imóvel dado como garantia
Avaliar o imóvel que poderá suportar a operação.
Montante pretendido
Determinar as necessidades reais de financiamento.
Capacidade financeira
Analisar se a operação é compatível com a sua situação atual.
Não existe uma resposta única.
Depende do imóvel, da sua situação financeira, do valor pretendido e das condições da instituição financeira.
Se tem diferentes créditos, pode fazer sentido analisar a possibilidade de reorganizar as responsabilidades existentes.
O objetivo é perceber se existe uma estrutura mais simples e adequada à sua situação.
Créditos existentes
Identificar todas as responsabilidades atuais.
Prestações mensais
Perceber o peso total dos créditos no orçamento.
Montantes ainda em dívida
Avaliar o capital que falta liquidar.
Possibilidades de reorganização
Analisar que alternativas podem existir.
Não obrigatoriamente.
Uma consolidação deve ser analisada como um todo: prestação, prazo, custo total e impacto financeiro.
O objetivo é encontrar uma solução que faça sentido — não apenas uma prestação mais baixa.
Se pretende remodelar, ampliar ou melhorar o imóvel, podemos analisar soluções de financiamento com garantia hipotecária.
Projeto de obras
Perceber o tipo de intervenção que pretende realizar.
Valor necessário
Avaliar o orçamento previsto para as obras.
Situação do imóvel
Analisar o imóvel que poderá servir de garantia.
Capacidade financeira
Perceber que financiamento é compatível com o seu orçamento.
Dependendo da sua situação e do imóvel, pode ser possível estruturar uma solução de financiamento que lhe permita preservar parte da liquidez.
Está a pensar comprar casa? Analiso o projeto e acompanho todo o processo.
Analiso consigo a sua situação, o valor da aquisição e o financiamento pretendido, para perceber quais as soluções que podem fazer mais sentido para o seu caso.
Antes de começar a procurar casa — ou antes de assumir um compromisso — é importante perceber qual poderá ser o seu orçamento real.
Faço consigo essa análise inicial para que saiba até onde pode ir e possa avançar com maior segurança.
Quer comprar a primeira casa? Veja que opções existem para jovens.
Se está a pensar comprar a sua primeira habitação, analiso consigo a sua situação e verifico que soluções de financiamento podem estar disponíveis para o seu perfil.
Enquadramento do comprador
Perceber se reúne as condições necessárias para beneficiar das soluções destinadas a jovens compradores.
Valor da aquisição
Avaliar o imóvel que pretende adquirir e o montante de financiamento necessário.
Rendimentos e encargos
Analisar a capacidade financeira dos compradores.
Soluções disponíveis
Comparar as condições apresentadas pelas instituições com quem trabalhamos.
Nem todas as situações são iguais.
Antes de assumir que terá — ou não terá — acesso a financiamento integral, vale a pena analisar o seu caso concreto.
Já tem crédito habitação? Talvez existam condições melhores. Compare antes de decidir.
As condições que contratou no passado podem já não ser as mais adequadas à sua situação atual.
Analiso o seu crédito e comparo-o com alternativas disponíveis.
Quanto pode mudar uma transferência?
Neste exemplo, uma família tinha:
Depois de analisadas várias propostas, foram encontradas três alternativas:
PROPOSTA 1
€541,16 / mês | 416 meses
PROPOSTA 2
€526,65 / mês | 384 meses
PROPOSTA 3
€506,60 / mês | 409 meses
Taxa atual
Perceber quanto está efetivamente a pagar pelo financiamento.
Prestação mensal
Avaliar se existem alternativas que possam melhorar o esforço mensal.
Prazo e condições do contrato
Analisar a estrutura atual do crédito.
Seguros associados
Rever os custos dos seguros ligados ao financiamento.
Não. Pode analisar as condições do seu crédito a qualquer momento e perceber antecipadamente se existem alternativas mais adequadas.
Encontrou a casa, mas precisa de financiamento para o sinal? Há alternativas disponíveis!
Em determinadas situações, pode ser possível analisar soluções de financiamento que ajudem a suportar esta fase da aquisição.
Valor do imóvel
Perceber o montante total envolvido na compra.
Sinal necessário
Avaliar quanto capital precisa de disponibilizar antes da escritura.
Financiamento da aquisição
Analisar como o sinal se enquadra no financiamento global.
Situação financeira dos compradores
Perceber que solução poderá ser sustentável para o seu caso.
Nem sempre a análise termina aí.
Dependendo da situação, pode haver alternativas que permitam estruturar o financiamento de forma diferente.
O seguro associado ao crédito também merece ser revisto. Compare as diferentes soluções disponíveis.
Muitas pessoas preocupam-se com a taxa do empréstimo e esquecem-se de analisar o seguro associado.
Rever esta componente pode ser tão importante como rever o próprio financiamento.
Quanto pode pesar o seguro de vida ao longo do crédito?
Neste exemplo:
SEGURO NO BANCO
Valor mensal inicial
€165,38 / mês
Custo total estimado
€95.217,20
SEGURO FORA DO BANCO
Valor mensal inicial
€80,47 / mês
Custo total estimado
€37.999,44
As soluções apresentadas têm coberturas diferentes.
Diferença estimada ao longo de 26 anos: €57.217,76
Coberturas
Perceber o que está efetivamente protegido.
Capital seguro
Avaliar se o valor segurado está adequado à situação atual.
Prémio
Analisar quanto está a pagar pelo seguro.
Alternativas disponíveis
Comparar soluções através das seguradoras com quem trabalhamos.
O mais importante é perceber as condições concretas do seu contrato e comparar o custo global das alternativas.
Nem sempre olhar apenas para o preço do seguro é suficiente.
Tem um imóvel e pretende financiar outro projeto? Analisamos soluções de financiamento com garantia hipotecária adequadas ao objetivo pretendido.
Um imóvel pode, em determinadas situações, permitir estruturar financiamento para outros objetivos.
Analiso consigo o projeto, o valor necessário e as possibilidades de financiamento existentes.
Objetivo do financiamento
Perceber para que pretende utilizar o capital.
Imóvel dado como garantia
Avaliar o imóvel que poderá suportar a operação.
Montante pretendido
Determinar as necessidades reais de financiamento.
Capacidade financeira
Analisar se a operação é compatível com a sua situação atual.
Não existe uma resposta única.
Depende do imóvel, da sua situação financeira, do valor pretendido e das condições da instituição financeira.
Vários créditos, várias prestações, várias datas? Veja se é possível reorganizar os seus compromissos.
Se tem diferentes créditos, pode fazer sentido analisar a possibilidade de reorganizar as responsabilidades existentes.
O objetivo é perceber se existe uma estrutura mais simples e adequada à sua situação.
Créditos existentes
Identificar todas as responsabilidades atuais.
Prestações mensais
Perceber o peso total dos créditos no orçamento.
Montantes ainda em dívida
Avaliar o capital que falta liquidar.
Possibilidades de reorganização
Analisar que alternativas podem existir.
Não obrigatoriamente.
Uma consolidação deve ser analisada como um todo: prestação, prazo, custo total e impacto financeiro.
O objetivo é encontrar uma solução que faça sentido — não apenas uma prestação mais baixa.
Quer fazer obras e precisa de financiamento? Analiso consigo as possibilidades de financiamento utilizando o imóvel como garantia.
Se pretende remodelar, ampliar ou melhorar o imóvel, podemos analisar soluções de financiamento com garantia hipotecária.
Projeto de obras
Perceber o tipo de intervenção que pretende realizar.
Valor necessário
Avaliar o orçamento previsto para as obras.
Situação do imóvel
Analisar o imóvel que poderá servir de garantia.
Capacidade financeira
Perceber que financiamento é compatível com o seu orçamento.
Dependendo da sua situação e do imóvel, pode ser possível estruturar uma solução de financiamento que lhe permita preservar parte da liquidez.
Cada situação é diferente. Primeiro percebo o que pretende, quais as suas necessidades e quais as suas limitações.
Procuro soluções junto das instituições e parceiros com quem trabalhamos e comparo as opções aplicáveis ao seu caso.
Taxas, prestações, custos, seguros, prazos e condições são apresentados de forma clara para que possa decidir com informação.
Não recebe simplesmente uma simulação. Tem acompanhamento durante o processo e apoio nos passos seguintes.
Trabalho em proximidade com a maioria das principais instituições bancárias a atuar em Portugal, permitindo analisar diferentes soluções de acordo com o perfil e as necessidades de cada cliente.
Trabalho em proximidade com a maioria das principais instituições bancárias a atuar em Portugal, permitindo analisar diferentes soluções de acordo com o perfil e as necessidades de cada cliente.
Trabalho em proximidade com a maioria das principais instituições bancárias a atuar em Portugal, permitindo analisar diferentes soluções de acordo com o perfil e as necessidades de cada cliente.
Explique-me o que pretende ou preencha o formulário com os dados essenciais.
Recolhemos a informação necessária para perceber quais as alternativas que fazem sentido.
Analiso as possibilidades existentes junto dos parceiros adequados ao seu caso.
Apresento-lhe as opções e acompanho os passos seguintes.
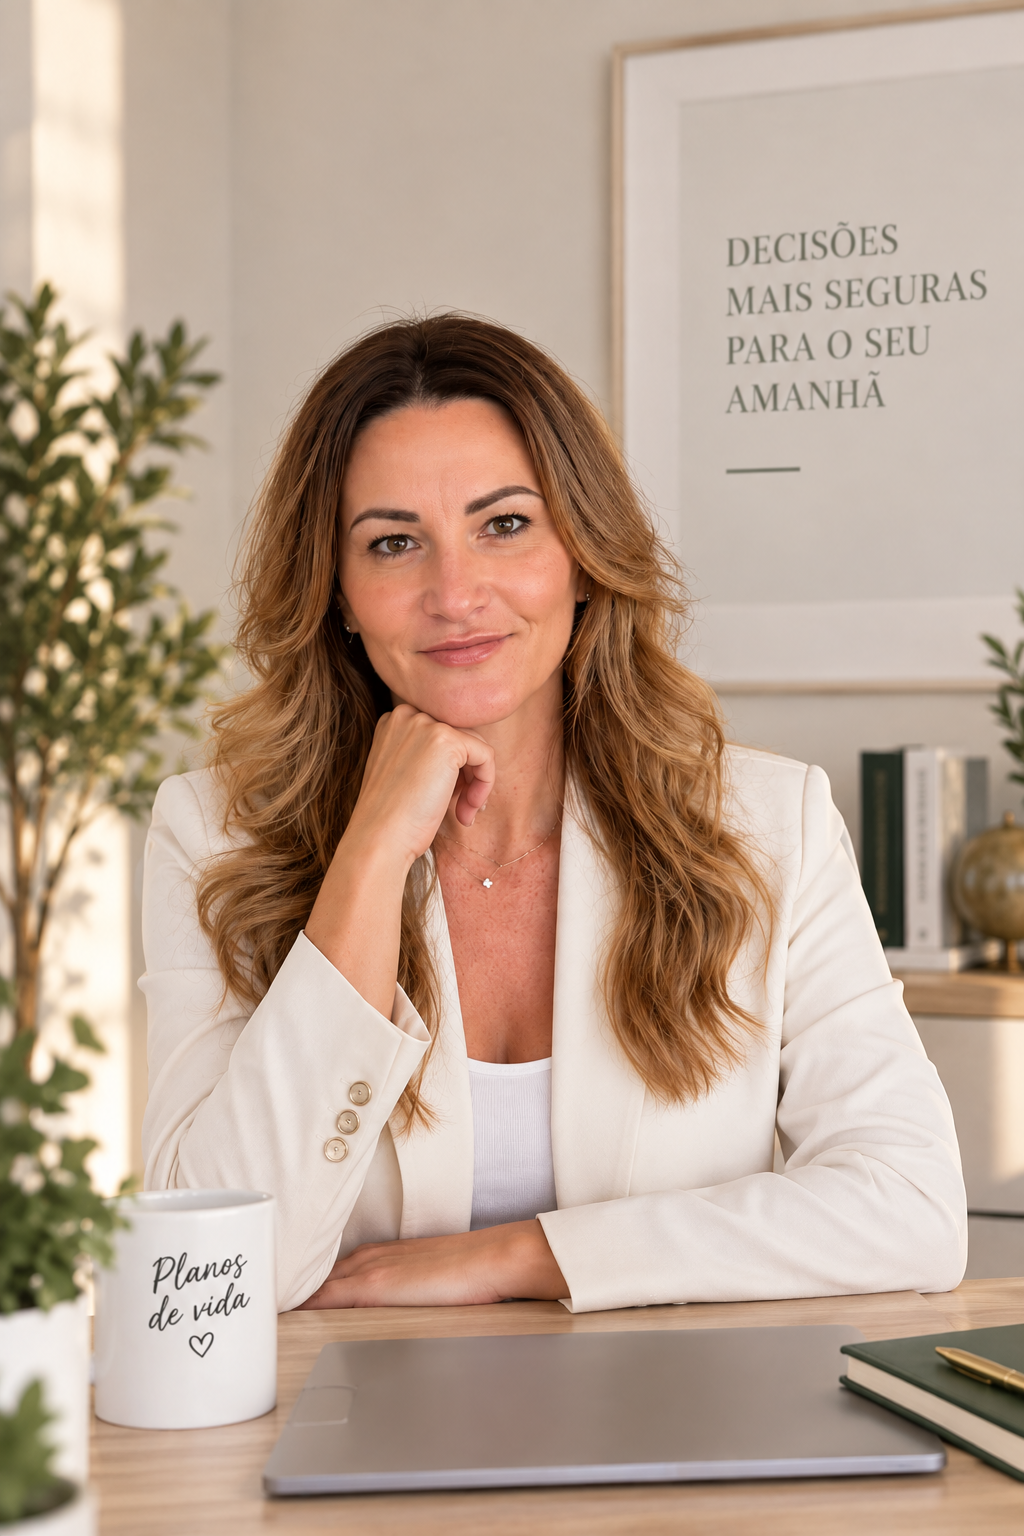
O meu nome é Patrícia Lopes.
Sou Intermediária de Crédito e Mediadora de Seguros e tenho mais de 15 anos de experiência neste setor.
O meu trabalho começa por perceber a situação de cada cliente.
Na intermediação de crédito, analiso as necessidades e possibilidades existentes e procuro, junto das instituições com quem trabalhamos, soluções adequadas a cada caso.
Na mediação de seguros, analiso o perfil e as necessidades do cliente e comparo diferentes soluções disponíveis através das seguradoras com que trabalhamos.
Mais do que apresentar propostas, procuro tornar todo o processo mais simples de compreender e acompanhar.
Patrícia Lopes
Intermediária de Crédito e Mediadora de Seguros
Se já tem crédito habitação, não precisa de esperar pela próxima alteração para perceber se existem alternativas.
Faça uma análise às condições atuais e compare-as com outras possibilidades disponíveis.
Compare e descubra se pode poupar.
Se já tem crédito habitação, não precisa de esperar pela próxima alteração para perceber se existem alternativas.
Faça uma análise às condições atuais e compare-as com outras possibilidades disponíveis.
Compare e descubra se pode poupar.
Se já tem crédito habitação, não precisa de esperar pela próxima alteração para perceber se existem alternativas.
Faça uma análise às condições atuais e compare-as com outras possibilidades disponíveis.
Compare e descubra se pode poupar.
Preencha o formulário e farei uma primeira análise à sua situação.
É gratuita e sem compromisso.
Sem formulários. Escolha a forma mais cómoda.
Preencha o formulário e farei uma primeira análise à sua situação.
É gratuita e sem compromisso.
Sem formulários. Escolha a forma mais cómoda.
Preencha o formulário e farei uma primeira análise à sua situação.
É gratuita e sem compromisso.
Sem formulários. Escolha a forma mais cómoda.
Decisões e Soluções Lisboa Entrecampos
Firebird, Lda.
Licença AMI 21224
Intermediário de Crédito Vinculado — Registo n.º 0006998
Rua Francisco Lyon de Castro 2
1600-311 Lisboa
+351 963 888 085
patricialopes@ds360-entrecampos.com
Decisões e Soluções Lisboa Entrecampos
Firebird, Lda.
Licença AMI 21224
Intermediário de Crédito Vinculado — Registo n.º 0006998
Rua Francisco Lyon de Castro 2
1600-311 Lisboa
+351 963 888 085
patricialopes@ds360-entrecampos.com
Decisões e Soluções Lisboa Entrecampos
Firebird, Lda.
Licença AMI 21224
Intermediário de Crédito Vinculado — Registo n.º 0006998
Rua Francisco Lyon de Castro 2
1600-311 Lisboa
+351 963 888 085
patricialopes@ds360-entrecampos.com
Intermediação de Crédito
Firebird, Lda., titular da Licença AMI n.º 21224, encontra-se registada junto do Banco de Portugal como Intermediário de Crédito Vinculado, sob o n.º 0006998.
A informação relativa ao registo e à autorização para o exercício da atividade de intermediação de crédito pode ser consultada no Banco de Portugal.
A atividade de intermediação de crédito é exercida nos termos legalmente aplicáveis e no âmbito dos contratos de vinculação celebrados com as instituições mutuantes identificadas nesta página.
Serviços de Intermediação de Crédito
A Firebird, Lda. encontra-se autorizada a prestar os seguintes serviços de intermediação de crédito:
A Firebird, Lda. encontra-se igualmente autorizada a prestar serviços de consultoria no âmbito da sua atividade de intermediação de crédito.
Tipos de Crédito Abrangidos
A atividade de intermediação de crédito abrange:
A aprovação, montante, prazo, taxa, garantias e restantes condições de qualquer operação de crédito dependem sempre da análise e decisão da instituição mutuante.
Instituições Mutuantes
Enquanto Intermediário de Crédito Vinculado, a Firebird, Lda. mantém contratos de vinculação com instituições de crédito, podendo apresentar e acompanhar propostas de financiamento junto das entidades aplicáveis a cada operação.
À data, as instituições mutuantes indicadas são:
A Firebird, Lda. não é uma instituição de crédito e não concede diretamente financiamento. A decisão de concessão de crédito pertence exclusivamente à respetiva instituição mutuante.
Mediação de Seguros
A Firebird, Lda. encontra-se inscrita junto da Autoridade de Supervisão de Seguros e Fundos de Pensões — ASF, desde 29 de setembro de 2009, na categoria de Agente de Seguros, sob o n.º 409311648, encontrando-se autorizada para o exercício da atividade nos Ramos Vida e Não Vida.
O registo e respetiva informação podem ser consultados junto da ASF.
Limitações da Atividade de Mediação de Seguros
No exercício da atividade de mediação de seguros, o mediador:
Informação Pré-Contratual
A informação disponibilizada nesta página tem natureza geral e informativa e não constitui, por si só, uma proposta, aprovação ou garantia de concessão de crédito ou de contratação de seguro.
Qualquer operação está sujeita:
Antes da contratação de qualquer produto ou serviço, serão disponibilizadas ao cliente as informações e documentação pré-contratuais e contratuais legalmente exigidas.
A informação apresentada nesta página não dispensa a consulta e análise dessa documentação.
Supervisão e consulta dos registos
Intermediação de Crédito:
Banco de Portugal — Registo n.º 0006998
Mediação de Seguros:
Autoridade de Supervisão de Seguros e Fundos de Pensões — Registo n.º 409311648
Capital em dívida
Prazo restante
TAN atual
Prestação mensal
€ 147 166,90
424 meses
3,72%
€ 568,65
Capital em dívida
Prazo restante
TAN inicial - Taxa mista a 2 anos
TAN restante prazo
Prestação mensal
Poupança
Prestação 1º ano
Redução do prazo 8 meses
€ 147 166,90
416 meses
2,65%
Eur 6 + spread 0,75%
€ 541,16
€ 329,88
€ 4 549,20
Capital em dívida
Prazo restante
TAN inicial - Taxa mista a 1 ano
TAN restante prazo
Prestação mensal
Poupança
Prestação 1º ano
Redução do prazo 40 meses
€ 147 166,90
384 meses
2,10%
Eur 12 + spread 0,80%
€ 526,65
€ 504,00
€ 22 746,00
Capital em dívida
Prazo restante
TAN inicial - Taxa mista a 2 anos
TAN restante prazo
Prestação mensal
Poupança
Prestação 1º ano
Redução do prazo 15 meses
€ 147 166,90
409 meses
2,25%
Eur 6 + spread 0,70%
€ 506,60
€ 740,00
€ 8 529,75
Neste exemplo, todas as propostas apresentadas permitem reduzir a prestação mensal.
Exemplo ilustrativo. As condições disponíveis dependem da situação de cada cliente e das condições praticadas pelas instituições financeiras no momento da análise.
Exemplo de que, num crédito habitação, a taxa não é o único fator a ter em conta.
Dados do caso
Valor do crédito
Idade da proponente
€ 399 000
49 anos
Coberturas
Valor mensal inicial
Média anual estimada
Custo total estimado ao longo de 26 anos:
Morte + IAD
€ 165,38
€ 3 662,20
€ 95 217,20
Coberturas
Valor mensal inicial
Média anual estimada
Custo total estimado ao longo de 26 anos:
Morte + ITP60 + Morte por Acidente de Circulação
€ 80,47
€ 1 461,51
€ 37 999,44
Neste exemplo, a diferença estimada de custo ao longo dos 26 anos é de €57.217,76.
Exemplo meramente ilustrativo. As coberturas e condições das soluções apresentadas são diferentes. O prémio e a eventual redução de custo dependem da idade, capital, coberturas, estado de saúde e demais condições aplicáveis a cada cliente.
Capital em dívida: € 147.166,90
Prazo restante: 424 meses
Prestação mensal: € 568,65
Prestação mensal: € 541,16 / mês
Prazo restante: 416 meses
Taxa mista 2 anos: 2,65%
Depois: Euribor 6M + 0,75%
Poupança no 1.º ano: € 329,88
Redução do prazo: 8 meses
Poupança total: € 4 549,20
Prestação mensal: € 526,65 / mês
Prazo restante: 384 meses
Taxa mista 1 ano: 2,10%
Depois: Euribor 12M + 0,80%
Poupança no 1.º ano: € 504,00
Redução do prazo: 40 meses
Poupança total: € 22 746,20
Prestação mensal: € 506,60 / mês
Prazo restante: 409 meses
Taxa mista 2 anos: 2,25%
Depois: Euribor 6M + 0,70%
Poupança no 1.º ano: € 704,00
Redução do prazo: 15 meses
Poupança total: € 8 529,75
Neste exemplo, todas as propostas apresentadas permitem reduzir a prestação mensal.
Exemplo ilustrativo. As condições disponíveis dependem da situação de cada cliente e das condições praticadas pelas instituições financeiras no momento da análise.
Exemplo de que, num crédito habitação, a taxa não é o único fator a ter em conta.
Crédito: €399.000
Idade: 49 anos
Cobertura
Morte + IAD
Valor mensal inicial
€ 165,38 / mês
Custo total estimado
€ 95.217,20
Cobertura
Morte + ITP60 + Morte por Acidente de Circulação
Valor mensal inicial
€ 80,47 / mês
Custo total estimado
€37.999,44
Neste exemplo, a diferença estimada de custo ao longo dos 26 anos é de €57.217,76.
Exemplo meramente ilustrativo. As coberturas e condições das soluções apresentadas são diferentes. O prémio e a eventual redução de custo dependem da idade, capital, coberturas, estado de saúde e demais condições aplicáveis a cada cliente.